콘텐츠킷 · 전략재료
캠페인 예산의 합이 아니라 매출 목표에서 거꾸로 내려오는 연간 예산 설계
P-전략재료-예산-연간배분하향식3단계 · 기준일 2026-10-05
결론
광고주명의 연간 예산은 연간 목표에서 거꾸로 필요 투입량을 역산한 뒤 분기·매체로 동시에 쪼개는 하향식 설계
본문
| 단계 | 내용 |
|---|---|
| 1 | 매출 목표 확정 → 필요 마케팅 투입량 산정 → 총예산 승인 → 하위 배분 순서 고정(순서가 뒤바뀌면 연말에 지출 근거를 설명할 수 없음) |
| 2 | 분기 배분: 매출의 계절성과 매체 단가의 계절성(성수기 CPM 인플레이션) 두 변수를 함께 반영. 총액을 4로 나누는 균등 배분은 가장 흔한 실패 패턴 |
| 3 | 매체 배분: 분기 배분과 독립적이지 않음. 인지 채널은 신제품 출시 분기에, 전환 채널은 프로모션 분기에 비중이 커지는 식으로 맞물림 |
- 변동성 비용(매체 집행비)만 분기·매체로 유연하게 재배분 가능. 고정성 비용(인건비·시스템 구독료)은 총액에서 먼저 분리
- 대행사 수수료를 총액에 포함할지 별도 라인으로 잡을지 총괄 기획 단계에서 미리 정하지 않으면, 장부상 마케팅비와 실제 매체 집행액이 어긋나는 착시가 생김
- 단기 효율이 좋은 채널(검색광고 등)로 예산이 쏠리면 장기 브랜드 자산이 훼손될 수 있어, 채널 간 배분 비율(믹스) 결정은 총괄 기획자가 직접 쥐어야 함
숫자·기준
- 예산 문서에는 총액 산정 방법론, 채널 간 역할 구분, 예비비 규모, 수수료·정산 조건이 가정(assumption)으로 함께 기록되어야 분기 중 재조정 근거가 생김
- 예비비 라인은 별도로 반드시 존재
시각 계획
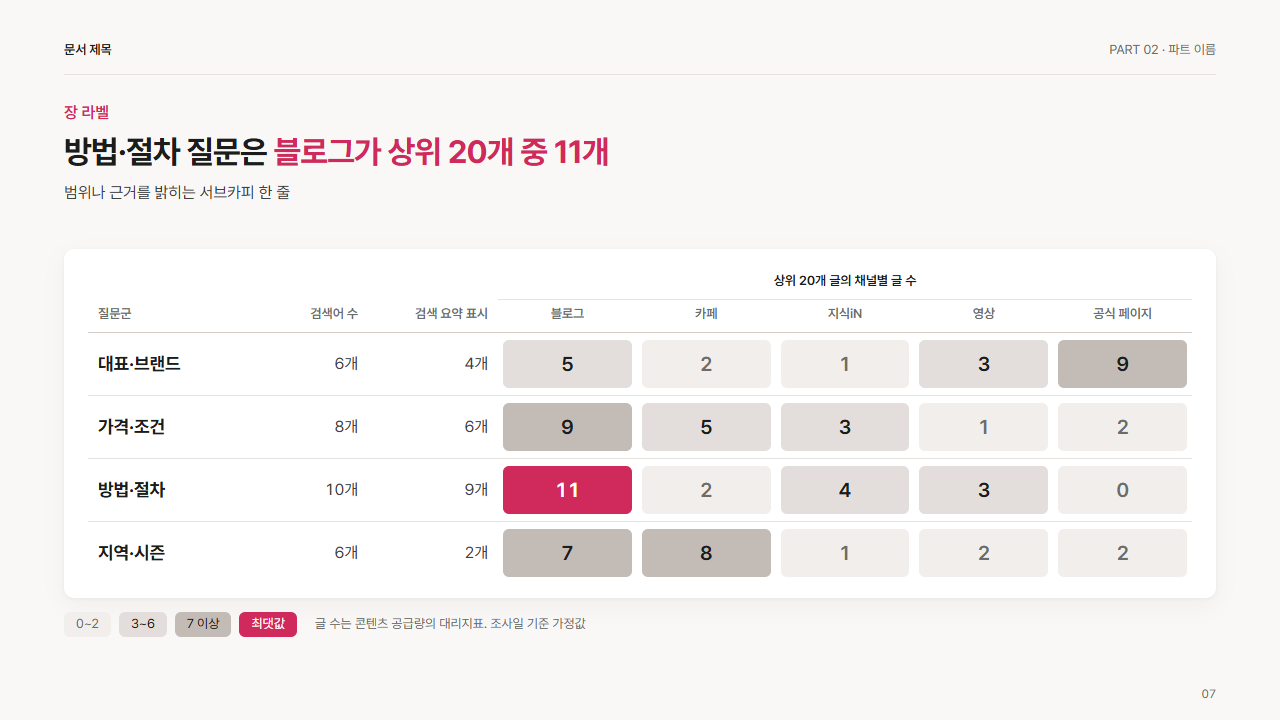
상단에 매출 목표→총예산 역산 흐름, 하단에 분기×매체 교차표(행=분기, 열=매체, 셀에 배분 비율).
쓸 때 주의
- 예산 책정의 '방법론' 선택(매출액비례법/경쟁사대조법/목표과업법)은 별도 부품 참조
- 세 관점(매출·브랜드·고객자산) 목표 설계는 별도 부품과 함께 사용해야 총액의 '근거'가 완성됨
광고주마다 바뀌는 값
- 광고주명
- 대상 광고주
- 연간 목표
- 확정된 연간 매출 또는 신규 고객 획득 목표
함께 쓰는 디자인
출처
12code library 과목 133 레슨 1 「거시적 예산 기획: CMO의 IMC 프레임워크」. 등급: 강의 기반 정리